Zwei Wochen Umweg: Was ein Nadelöhr für Deutschlands Energieversorgung bedeutet
Ein Tanker mit irakischem Rohöl nimmt Kurs auf Europa. Seine Route beginnt im Persischen Golf und führt zunächst durch die Straße von Hormus, die einzige Seeverbindung zwischen dem Golf und den Weltmeeren. Anschließend passiert er den Golf von Aden, die Meerenge Bab al-Mandab, das Rote Meer und den Suezkanal, durchquert das Mittelmeer und erreicht schließlich Nordwesteuropa, etwa die Häfen Antwerpen, Rotterdam und Amsterdam (ARA) oder Wilhelmshaven. Über solche Seewege gelangen Rohöl und andere Energieträger nach Europa und schließlich nach Deutschland, dem größten Energieverbraucher Europas. Wird eine Route unbefahrbar, verzögern sich eingeplante Lieferungen, werden Transportwege länger und damit Transportkosten und letztlich Preise höher. Die Preise des jeweiligen Energieträgers steigen auf dem Weltmarkt, da die (kurzfristige) Nachfrage die Verfügbarkeit übertrifft, zusätzlich verschärft durch die unaufschiebbare Notwendigkeit der dauerhaften Versorgung sowie die gigantischen Mengen, die Industrieländer wie Deutschland benötigen.
Über den Weltmarktpreis ist Deutschland auch mit Lieferländern verbunden, aus welchen keine oder nur wenig Energie bezogen wird.
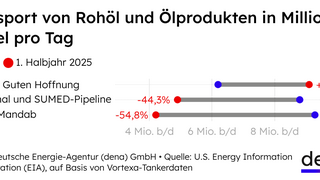
Seit die Huthi-Miliz Ende 2023 begann, Handelsschiffe im Roten Meer anzugreifen, meiden viele Reedereien diese Route. Nach Angaben der US-amerikanischen Energy Information Administration halbierte sich der Öltransport durch Bab al-Mandab im ersten Halbjahr 2025 gegenüber 2023 von 9,3 auf 4,2 Millionen Barrel pro Tag. Im gleichen Zeitraum stieg das Öltransportvolumen auf der Ausweichroute um das Kap der Guten Hoffnung von 6,2 auf 9,1 Millionen Barrel täglich. Für unseren Tanker bedeutet der Umweg bis zu zwei Wochen zusätzliche Fahrzeit und erhebliche Mehrkosten. Eine Modellrechnung von LSEG Shipping Research aus dem Jahr 2024 beziffert die zusätzlichen Transportkosten für einen Rohöltanker von Basra im Irak über das Kap der Guten Hoffnung nach Gibraltar auf rund 930.000 US-Dollar pro Fahrt, etwa 45 % mehr als auf der Suezroute.
Diese Inhalte können nicht angezeigt werden, da die Marketing-Cookies abgelehnt wurden. Klicken Sie hier, um die Cookies zu akzeptieren und den Inhalt anzuzeigen!
Seit 2026 verschärft sich die Lage weiter. Der amerikanisch-israelische Angriff auf Iran führte abwechselnd zu einer Schließung oder einer enormen Drosselung der Durchfahrt der Straße von Hormus, und seit Juli 2026 greift die Huthi-Miliz wieder Tanker im Roten Meer an, vor allem solche mit Verbindung zu Saudi-Arabien. Im September 2026 brachten die Huthi die gesamte jemenitische Küste am Roten Meer sowie Inseln in der Meerenge unter ihre Kontrolle und damit die Zufahrt zu Bab al-Mandab. Wird die Meerenge für die Schifffahrt unpassierbar, müssen Tanker aus dem Persischen Golf Afrika vollständig über das Kap der Guten Hoffnung umfahren. Anders als das Rote Meer lässt sich die Straße von Hormus für Tanker aus dem Persischen Golf jedoch nicht auf einer alternativen Seeroute umfahren.
Der Resilienzatlas Energie
Im Auftrag der European Climate Foundation hat die dena untersucht, wie sich derartige Störungen auf schiffsbasierte Energieimporte nach Deutschland, direkt oder über die ARA-Region (Antwerpen, Rotterdam und Amsterdam) auswirken und wie sich diese im Übergang von fossilen zu erneuerbaren Energieträgern verändern. Der interaktive Resilienzatlas Energie macht heutige und mögliche zukünftige Importwege sichtbar und zeigt ihre Exposition gegenüber geopolitischen Risikozonen und maritimen Nadelöhren.
Es wird empfohlen, den Resilienzatlas Energie im Vollbildmodus zu benutzen.
Was ist Resilienz?
Resilienz beschreibt die Fähigkeit einer Energieversorgung, Störungen zu überstehen und sich daran anzupassen. Sie hängt davon ab, wie stark Importe einer Störung ausgesetzt sind (Exposition), wie gut sich Ausfälle durch Umfahrung, Lager, andere Lieferländer oder geringere Nachfrage ausgleichen lassen (Anpassungsfähigkeit) und wie schnell dies gelingen muss (zeitliche Kritikalität).
Ob eine solche Verzögerung die Energieversorgung gefährdet, hängt nicht allein von der zusätzlichen Fahrzeit ab. Entscheidend ist auch, ob Lieferungen umgeleitet, durch Lagerbestände überbrückt oder durch andere Bezugsquellen ersetzt werden können.
Ob eine solche Verzögerung beherrschbar ist oder die Versorgung gefährdet, hängt vom Energieträger ab. Australische Steinkohle, die ebenfalls Bab al-Mandab quert, benötigt für die Umfahrung über das Kap der Guten Hoffnung laut Routenmodellierung 4 bis 5 zusätzliche Tage. Sie stellt 26 % der im Atlas modellierten Steinkohlemengen und lässt sich vergleichsweise einfach umleiten. Rohöl, Flüssigerdgas (LNG) und Methanol aus dem Persischen Golf, Katar und dem Oman sind ebenfalls betroffen, erfordern aber deutlich größere Anpassungen hinsichtlich der Alternativroute. Insgesamt sind nach der Modellierung des Resilienzatlas Energie von einer Störung von Bab al-Mandab vier Energieträger betroffen, die aus fünf verschiedenen Regionen nach Deutschland via Seeweg transportiert werden.
Bab al-Mandab ist dabei der vergleichsweise gut umfahrbare Fall, denn der Chokepoint lässt sich über das Kap der Guten Hoffnung umgehen, wenn auch mit höheren Transportzeiten und Frachtkosten. Die Straße von Hormus lässt sich dagegen nicht so einfach umgehen: Für Rohöl und LNG aus dem Irak, Saudi-Arabien und Katar existiert kein alternativer Seeweg. Lediglich zwei Rohöl-Pipelines bieten begrenzte Ausweichmöglichkeiten. Die saudische Ost-West-Pipeline von Abqaiq im Osten Saudi-Arabiens nach Yanbu am Roten Meer sowie die Pipeline von den Ölfeldern bei Abu Dhabi nach Fujairah am Golf von Oman bieten für Rohöl Alternativen. Ihre freie Kapazität ist jedoch begrenzt: Sie wurde vor Kriegsbeginn auf 3,5 bis 5,5 Millionen Barrel pro Tag geschätzt, während im Normalbetrieb knapp 20 Millionen Barrel pro Tag die Straße von Hormus passieren. Auch diese Ausweichwege sind nur eingeschränkt verfügbar. Ab Yanbu führt der Seeweg durch das Rote Meer, wo die Huthi-Miliz Tanker mit Saudi-Arabien-Bezug angreift. Zudem wurde die Ost-West-Pipeline im September durch Drohnenangriffe aus dem Irak für mehr als eine Woche stillgelegt, und auch der Hafen Fujairah geriet unter Drohnenbeschuss. Für LNG aus Katar besteht keine vergleichbare Alternative.
Diese Unterscheidung zwischen umfahrbaren und nicht umfahrbaren Chokepoints ist ein wesentlicher Faktor für die Verwundbarkeit maritimer Lieferketten. Der Resilienzatlas Energie macht aus der deutschen Perspektive sichtbar, welche der maritimen Energie-Lieferketten solchen Chokepoints ausgesetzt sind, sowohl heute wie auch möglicherweise in der Zukunft für die maritimen Lieferwege alternativer Energieträger (Szenario 2035 und 2050).
Deutschland ist importabhängig
Ohne Importe keine Versorgung: Deutschlands Energie kommt aktuell überwiegend von außen
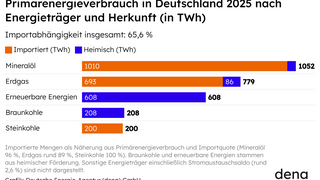
Der Primärenergieverbrauch in Deutschland lag 2025 bei rund 1.052 TWh Mineralöl, 779 TWh Erdgas, 200 TWh Steinkohle und 208 TWh Braunkohle. Erneuerbare Energien steuerten 608 TWh bei. Die fossilen Energieträger decken damit weiterhin rund drei Viertel des Primärenergiebedarfs, und sie stammen zum großen Teil aus dem Ausland: Bei Mineralöl lag die Importdeckung 2025 bei 96 %, bei Erdgas bei rund 89 %, bei Steinkohle bei 100 %. Insgesamt betrug die Importabhängigkeit der deutschen Energieversorgung etwa 65,6 %. Braunkohle und erneuerbare Energien stammen dagegen vollständig aus heimischer Förderung.
Diese Inhalte können nicht angezeigt werden, da die Marketing-Cookies abgelehnt wurden. Klicken Sie hier, um die Cookies zu akzeptieren und den Inhalt anzuzeigen!
Diese Abhängigkeit reicht weit über die Energiewirtschaft hinaus. Mineralölprodukte liefern Kraftstoffe für Transport und Logistik und sind zugleich Grundstoff der chemischen Industrie. Mit Erdgas wird Prozesswärme für energieintensive Branchen wie Chemie, Glas und Metallerzeugung bereitgestellt, Gebäude werden beheizt und es wird für (flexible) Stromerzeugung eingesetzt. Steinkohle wird zur Wärmeerzeugung genutzt und wird in der Stahlproduktion in Form von Koks verwendet. Störungen auf den Lieferwegen können sich deshalb über steigende Preise oder eingeschränkte Verfügbarkeit nicht nur auf die unmittelbare Energieversorgung auswirken, sondern auch ganze Produktionsketten und die Wertschöpfung zentraler Industriezweige.
Ein großer Teil der importierten fossilen Energieträger erreicht Deutschland per Schiff, entweder direkt über deutsche Häfen oder über europäische Import- und Umschlaghäfen. Eine zentrale Rolle spielen dabei die ARA-Häfen Antwerpen, Rotterdam und Amsterdam. Rohöl wird in deutschen Ölhäfen wie Wilhelmshaven oder Rostock und in den ARA-Häfen gelöscht und über Pipelines zu den Raffinerien geleitet.
LNG gelangt über die deutschen Terminals in Wilhelmshaven, Brunsbüttel und Mukran oder über das europäische Gasfernleitungsnetz nach Deutschland. Steinkohle erreicht deutsche und ARA-Häfen und wird anschließend per Binnenschiff und Bahn zu Kraftwerken und Industriestandorten geliefert. Der Seeweg ist damit Teil einer grenzüberschreitenden Lieferkette. Auch Energieträger, die Deutschland über Pipelines oder Binnenwasserstraßen erreichen, können zuvor über Tausende Kilometer auf dem Seeweg transportiert worden sein.
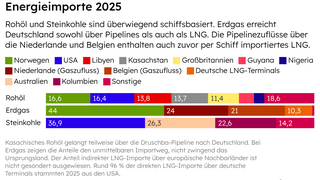
Wie divers die Versorgung aufgestellt ist, unterscheidet sich je nach Energieträger. Bei Rohöl verteilen sich die Importe auf mehrere Ursprungsländer: 2025 lieferten Norwegen (16,6 %), die USA (16,4 %), Libyen (13,8 %), Kasachstan (13,7 % teilweise über die Druschba-Pipeline), Großbritannien (11,4 %) und Nigeria (3,9 %) die größten Mengen. Bei LNG ist das Bild deutlich konzentrierter: Die Erdgasversorgung Deutschlands basiert sowohl auf Pipelinegas als auch auf schiffsbasierten LNG-Importen. Im Jahr 2025 stammten 44 % der gesamten Erdgasimporte aus Norwegen, 24 % kamen über die Niederlande und 21 % über Belgien. Während norwegisches Erdgas überwiegend direkt über Pipelines nach Deutschland gelangt, enthalten die Lieferungen aus den Niederlanden und Belgien auch LNG, das zuvor über europäische Importterminals angelandet wurde. Weitere 10,3 % der gesamten Erdgasimporte erreichten Deutschland direkt über deutsche LNG-Terminals. Diese Mengen stammten zu rund 96 % aus den USA. Der tatsächliche LNG-Anteil an der deutschen Gasversorgung liegt damit höher, lässt sich anhand der verfügbaren Importstatistik jedoch nicht eindeutig bestimmen. Bei Steinkohle sind Australien (26,3 %), die USA (36,9 %) und Kolumbien (22,6 %) die wichtigsten Lieferländer. Ein Blick auf die Herkunft allein sagt jedoch wenig über die Verwundbarkeit der Lieferketten aus, denn entscheidend ist, auf welchen Wegen die Energie nach Deutschland gelangt.
Diese Inhalte können nicht angezeigt werden, da die Marketing-Cookies abgelehnt wurden. Klicken Sie hier, um die Cookies zu akzeptieren und den Inhalt anzuzeigen!
Ein Blick auf die Herkunft allein sagt jedoch wenig über die Verwundbarkeit der Lieferketten aus, denn entscheidend ist, auf welchen Wegen die Energie nach Deutschland gelangt.
Konzentration der Routen
Viele Lieferländer, wenige Lieferwege: Unterschiedliche Energieträger treffen an denselben Nadelöhren zusammen
Wie breit die Herkunft eines Energieträgers gestreut ist, sagt noch wenig darüber aus, wie stark seine Lieferwege gegenüber maritimen Störungen exponiert sind. Der Atlas ordnet jeder modellierten Lieferbeziehung eine Standardroute zu und prüft, welche Chokepoints sie quert. Dabei zeigt sich: Lieferketten unterschiedlicher Energieträger und Herkunftsländer können an denselben Chokepoints zusammenlaufen, insbesondere am Suezkanal und Bab al-Mandab. Für Rohöl und LNG aus dem Persischen Golf kommt die Straße von Hormus hinzu.
Diese Inhalte können nicht angezeigt werden, da die Marketing-Cookies abgelehnt wurden. Klicken Sie hier, um die Cookies zu akzeptieren und den Inhalt anzuzeigen!
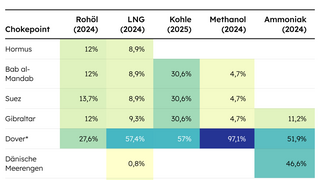
Bei der Herkunft reicht die Spannweite von breit bis konzentriert. Rohöl ist mit elf Herkunftsländern und einem HHI (Herfindahl-Hirschman-Index, Maß zur Bestimmung von Marktkonzentration auf einer Skala bis 10,000) von 1.732 am stärksten diversifiziert. Kohle, LNG, Methanol und Ammoniak sind hinsichtlich ihrer Herkunft stärker konzentriert. Der Vergleich zwischen Herkunftskonzentration und der Chokepoint-Anteile verdeutlicht, dass die Anzahl der Herkunftsländer allein wenig über deren tatsächliche Bedeutung aussagt: Auch bei vielen Lieferländern können einzelne Bezugsquellen sowie Chokepoints dominieren.
Bei der Exposition, also der Frage, welcher Anteil der modellierten Transportmengen einen bestimmten Chokepoint passiert, steht Kohle an der Spitze: 30,6 % der modellierten Kohletransporte passieren den Suezkanal und Bab al-Mandab. Bei Rohöl sind es 13,7 % über den Suezkanal und 12,0 % über Bab al-Mandab, bei LNG jeweils 8,9 % über Suezkanal, Bab al-Mandab und Straße von Hormus. Für Methanol liegt der Anteil an Suezkanal und Bab al-Mandab jeweils bei 4,7 %. Ammoniak ist auf den untersuchten Standardrouten keinem der vier betrachteten Chokepoints ausgesetzt. Die Quoten beschreiben dabei die Exposition der Lieferwege, nicht die bei einer Störung tatsächlich ausfallenden Mengen. Zudem können Störungen über die internationalen Energiemärkte auch solche Lieferungen verteuern, die den betroffenen Chokepoint gar nicht passieren. Denn insbesondere bei Rohöl und Erdgas sind die Preise häufig an internationale Referenzmärkte gekoppelt. Eine geografisch diversifizierte Versorgung schützt daher nicht zwangsläufig vor globalen Preisschocks.
Neben den geographischen Chokepoints beeinflussen auch Risikogebiete die Wahl der Seewege. Das Joint War Committee (JWC), ein Ausschuss des Londoner Versicherungsmarktes, veröffentlicht eine Liste von Seegebieten mit erhöhten Kriegs-, Terrorismus- und verwandten Risiken (sogenannte Listed Areas). Fahrten durch diese Gebiete können zusätzliche Versicherungsanforderungen und höhere Prämien auslösen. Dazu zählen in der aktuellen Liste unter anderem das Rote Meer, der Golf von Aden und der Persische Golf. Für Reedereien und Charterer beeinflussen diese Risiken und die damit verbundenen Versicherungskosten die Routenwahl, auch wenn die Passage physisch möglich bleibt.
Der Resilienzatlas Energie bildet die JWC-Zonen als eigene Ebene ab und weist für jede Route aus, in welchem Umfang sie solche Gebiete quert. Daraus wurde ein eigener modellierter Expositionsscore errechnet, beruhend auf der Fahrzeit in einer JWC-Zone mit entsprechender Gewichtung des jeweiligen Risikos.
Neue Partner, bekannte Nadelöhre
Die Energiewende verändert Importabhängigkeiten: Maritime Chokepoints bleiben bestehen
Auf dem Weg zur Klimaneutralität sinkt langfristig die Bedeutung fossiler Energieträger für Deutschland. Kurz- und mittelfristig bleibt Deutschland jedoch weiterhin auf fossile Energieimporte angewiesen. Gleichzeitig entstehen mit erneuerbar erzeugtem Wasserstoff und seinen Derivaten neue internationale Lieferbeziehungen. Der Resilienzatlas Energie bildet einige mögliche zukünftige maritime Energiehandelsbeziehungen in zwei Zukunftsszenarien für 2035 und 2050 ab.
Diese Szenarien folgen einer anderen Logik als das Szenario Gegenwart (2024/25), das auf statistisch erfassten Importmengen zwischen Lieferländern beruht. Grundlage der Zukunftsszenarien ist eine Top-down Aggregation einschlägiger Studien. Für 2035 und 2050 werden ausschließlich mögliche Lieferrouten klimaneutraler Energieträger abgebildet, bewusst jedoch keine Liefermengen prognostiziert. Die Zukunftsszenarien zeigen damit welche Routen entstehen könnten und welchen Chokepoints diese ausgesetzt wären.
Im Szenario 2035 umfasst das Spektrum erneuerbares Ammoniak aus Indien, Australien, den USA und Norwegen sowie erneuerbares Methanol aus Australien und Norwegen. Bis 2050 wächst die Zahl der möglichen Exportländer deutlich: Erneuerbares Ammoniak könnte dann zusätzlich aus Brasilien, Namibia, Chile, Kanada und Ägypten, erneuerbares Methanol zusätzlich aus Namibia und Chile, sowie erneuerbarer Flüssigwasserstoff aus Brasilien importiert werden. Damit erweitert sich das Spektrum möglicher Lieferbeziehungen. Welche davon tatsächlich entstehen und welche Importmengen sie künftig abdecken, bleibt offen.
"Globale Engpässe machen maritime Energielieferketten verwundbar. Wie resilient Deutschlands Energieversorgung ist, hängt jedoch davon ab, welche Alternativen bei einer Störung zur Verfügung stehen."
Doch neue Lieferbeziehungen bedeuten nicht automatisch neue Transportwege. Erneuerbares Ammoniak aus Indien würde auf dem kürzesten Weg nach Nordwesteuropa weiterhin Bab al-Mandab und den Suezkanal passieren. Lieferungen aus Norwegen oder den USA würden diese Chokepoints dagegen umgehen. Die Resilienz der deutschen Energieversorgung durch die Energiewende hängt somit stark von der geographischen Verteilung der eingegangen Abhängigkeiten ab. Die Energiewende kann somit bestehende maritime Abhängigkeiten fortschreiben, aber auch neue Möglichkeiten zur Diversifizierung der Transportwege eröffnen. Entscheidend ist, welche Lieferbeziehungen künftig tatsächlich entstehen und in welchem Umfang sie genutzt werden. Gleichzeitig kann die Energiewende die Abhängigkeit von Seeimporten grundsätzlich verringern. Durch direkte Elektrifizierung und die Nutzung heimischer erneuerbarer Energien sinkt der Bedarf an importierten fossilen Brennstoffen. Für Anwendungen, die Wasserstoff oder seine Derivate benötigen, bieten die heimische und europäische Produktion sowie pipelinebasierte Importe zusätzliche Versorgungsoptionen. Damit kann die Abhängigkeit und Erpressungspotenzial über maritime Lieferketten reduziert werden.
Fünf Handlungsfelder für eine resiliente Energieversorgung
Die Analyse des Resilienzatlas Energie zeigt, dass viele Lieferländer allein nicht vor Störungen an gemeinsamen Chokepoints schützen. Eine resiliente Energieversorgung braucht deshalb mehrere, sich ergänzende Ansätze: von der kurzfristigen Bewältigung von Versorgungsstörungen über die Diversifizierung von Transportwegen bis zur langfristigen Reduzierung struktureller Importabhängigkeiten. Daraus ergeben sich fünf Handlungsfelder für eine resilientere Energieversorgung Deutschlands.
Über den Resilienzatlas Energie
Der Resilienzatlas Energie entstand im Auftrag der European Climate Foundation. Er zeigt heutige und mögliche künftige Importwege für Energie nach Deutschland, direkt oder über die ARA-Region (Antwerpen, Rotterdam, Amsterdam), und macht sichtbar, welchen maritimen Nadelöhren und Risikozonen sie ausgesetzt sind.
Resilienz hängt davon ab, wie stark Importe einer Störung ausgesetzt sind, wie gut sich Ausfälle ausgleichen lassen und wie schnell dies gelingen muss. Der Resilienzatlas Energie bildet die Expositionsseite ab. Er ist eine Annäherung an die tatsächlichen Lieferströme, keine vollständige Importbilanz. Die Zukunftsszenarien 2035 und 2050 zeigen mögliche Routen und ausschließlich erneuerbare Energieträger, aber keine Liefermengen. Nicht abgebildet sind unter anderem die Eintrittswahrscheinlichkeit von Störungen, Preiseffekte, Lagerbestände sowie Hafen-, Terminal- und Verteilkapazitäten im Binnenland.
Datengrundlage, Szenarien, Berechnung der Kennzahlen und weitere Einschränkungen sind im Methodikfenster des Resilienzatlas Energie ausführlich dokumentiert.
Redaktion und Kontakt
-
 © Silke ReentsMaximilian Hierhammer
Teamleiter Resilienz maximilian.hierhammer(at)dena.de
-
 © Silke ReentsJakob Reuter
Seniorexperte Resilienz jakob.reuter(at)dena.de
-
 © Silke ReentsRaffael Barth
Senior Expert Resilience raffael.barth(at)dena.de
-
 © Claudius PflugNoah Reitinger
Werkstudent Resilienz noah.reitinger(at)dena.de